
NIIF 9 Instrumentos Financieros · Baja en cuentas de activos financieros (Sección 3.2)

Párrafo B3.2.1

El siguiente organigrama ilustra cuándo y en qué medida se registra la baja en cuentas de un activo financiero.
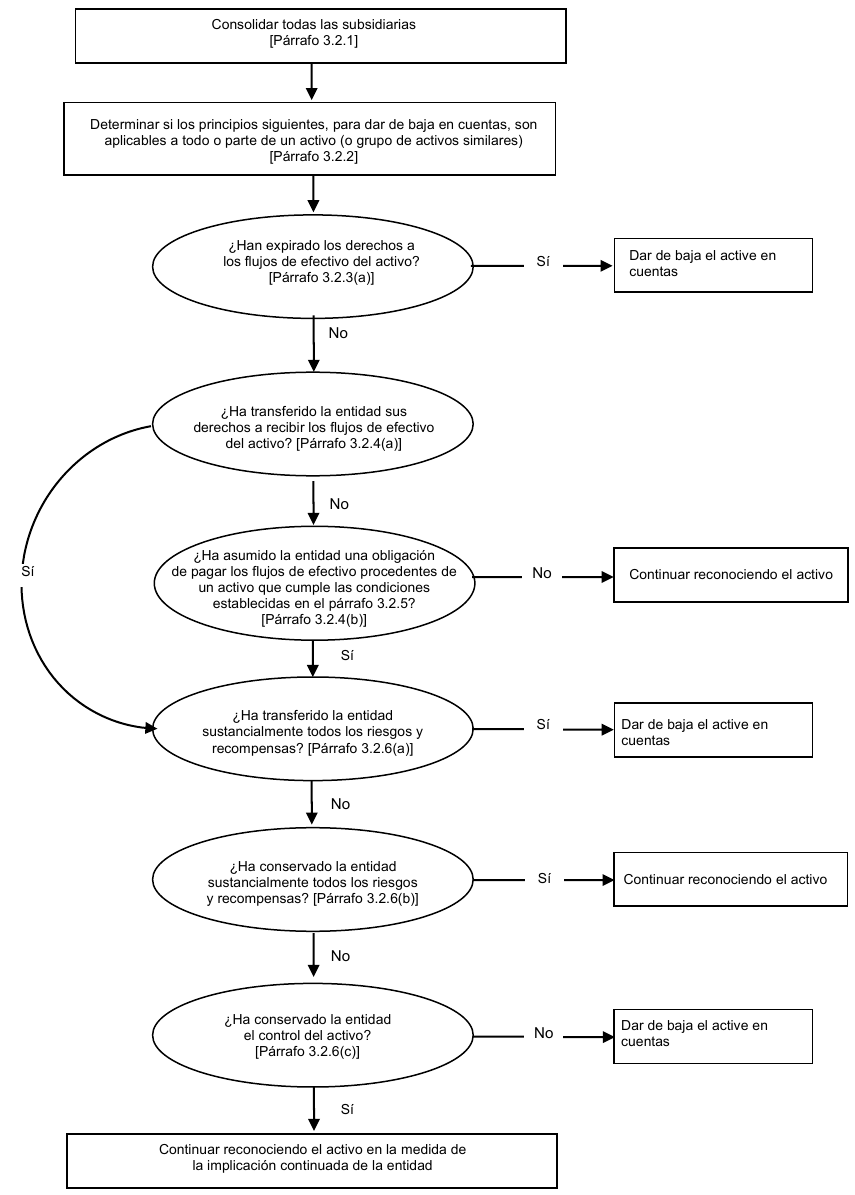
Consolidar todas las subsidiarias [Párrafo 3.2.1] Determinar si los principios siguientes, para dar de baja en cuentas, son aplicables a todo o parte de un activo (o grupo de activos similares) [Párrafo 3.2.2] ¿Han expirado los derechos a los flujos de efectivo del activo? Sí Dar de baja el active en [Párrafo 3.2.3(a)] cuentas   ¿Ha transferido la entidad sus derechos a recibir los flujos de efectivo del activo? [Párrafo 3.2.4(a)]   ¿Ha asumido la entidad una obligación Continuar reconociendo el

Texto de consulta de las Normas NIIF de Contabilidad (© IFRS Foundation), en la versión aprobada para su uso en el Perú por la Resolución del Consejo Normativo de Contabilidad N.º 006-2025-EF/30. Ante un caso concreto, verifica el texto oficial publicado por el MEF.