
NIIF 16 Arrendamientos · Derechos protectores

Párrafo B31

El siguiente flujograma pueda ayudar a las entidades a hacer la evaluación de si un contrato es, o contiene, un arrendamiento.
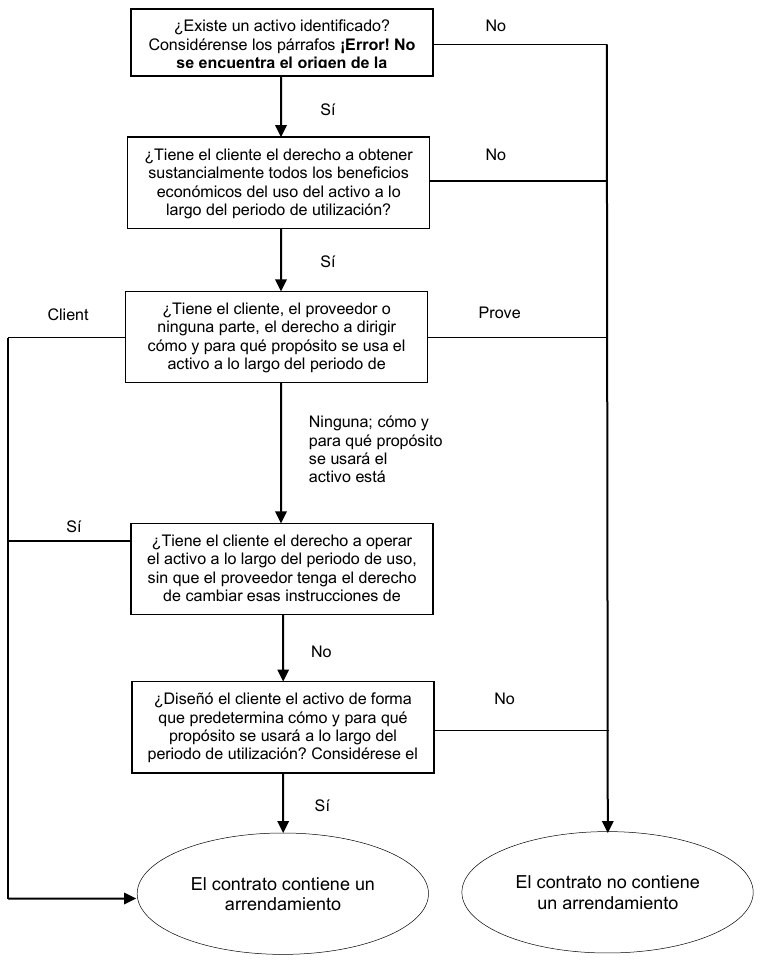
¿Existe un activo identificado?  No Considérense los párrafos ¡Error! No se encuentra el origen de la referencia. a ¡Error! No se encuentra el origeSní  de la referencia..  ¿Tiene el cliente el derecho a obtener No sustancialmente todos los beneficios económicos del uso del activo a lo largo del periodo de utilización? Considérese los párrafos B21 a B23. Sí  Client ¿Tiene el cliente, el proveedor o Prove e ninguna parte, el derecho a dirigir edor cómo y para qué propósito se usa el activo a lo l

Texto de consulta de las Normas NIIF de Contabilidad (© IFRS Foundation), en la versión aprobada para su uso en el Perú por la Resolución del Consejo Normativo de Contabilidad N.º 006-2025-EF/30. Ante un caso concreto, verifica el texto oficial publicado por el MEF.