
NIC 19 Beneficios a los Empleados · Apéndice A Guía de aplicación

Párrafo A1

Los requerimientos de contabilización de las aportaciones de los empleados o de terceros se ilustran en el siguiente diagrama.
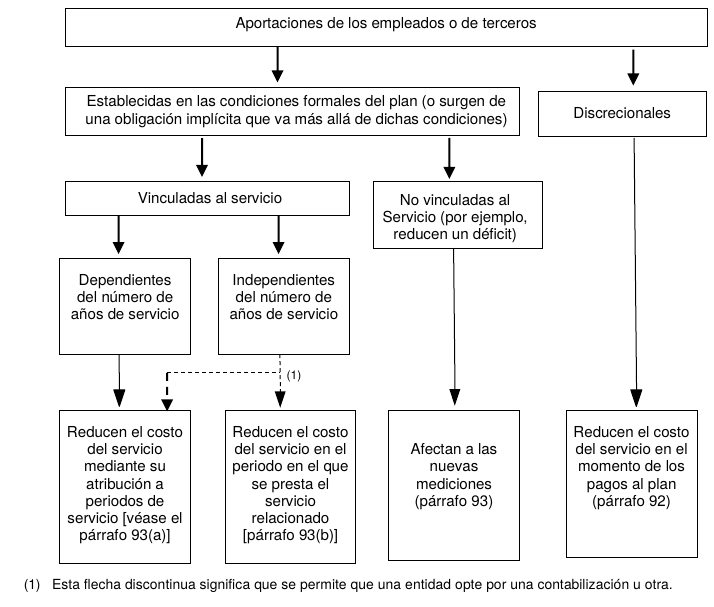
Aportaciones de los empleados o de terceros Establecidas en las condiciones formales del plan (o surgen de una obligación implícita que va más allá de dichas condiciones) Discrecionales Vinculadas al servicio No vinculadas al Servicio (por ejemplo, reducen un déficit) Dependientes Independientes del número de del número de años de servicio años de servicio (1) Reducen el costo Reducen el costo  Reducen el costo del servicio del servicio en el Afectan a las del servicio en el mediante su periodo

Texto de consulta de las Normas NIIF de Contabilidad (© IFRS Foundation), en la versión aprobada para su uso en el Perú por la Resolución del Consejo Normativo de Contabilidad N.º 001-2021-EF/30. Ante un caso concreto, verifica el texto oficial publicado por el MEF.